MSCI Bukan Nabi
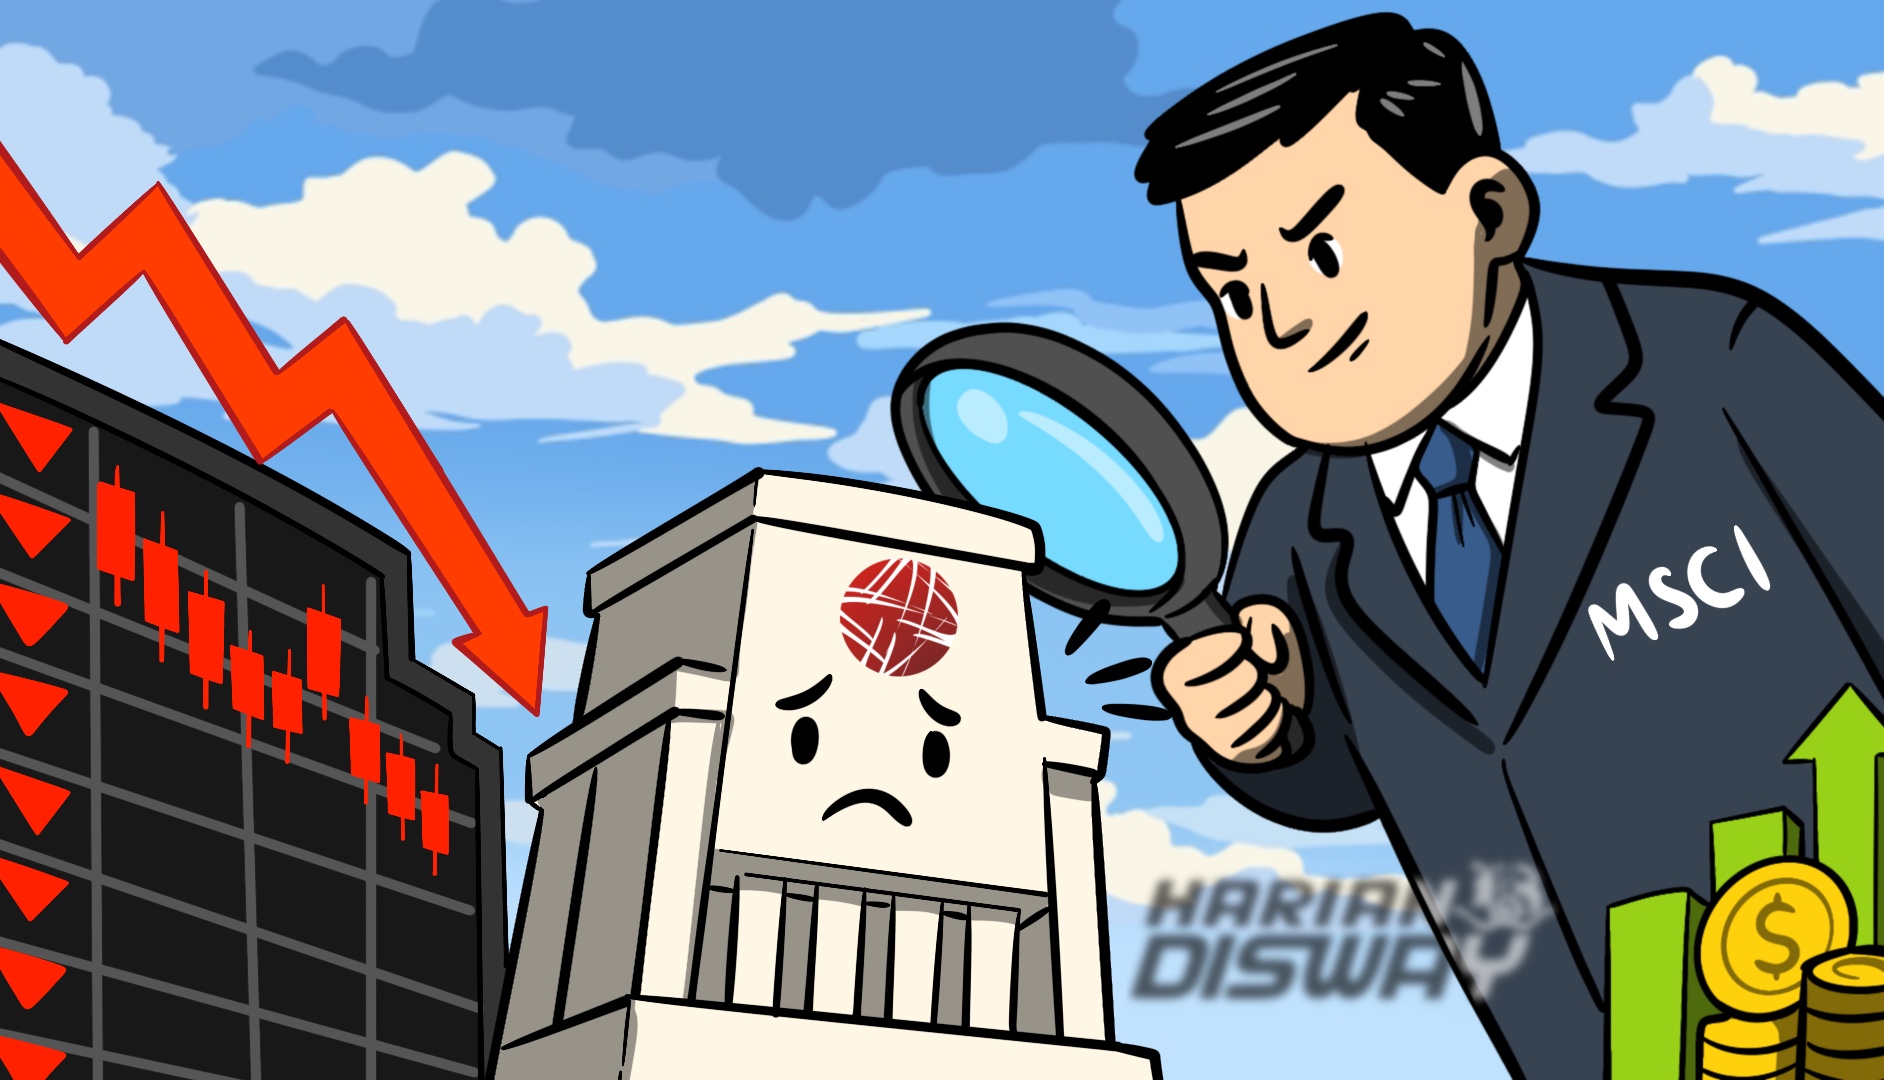
ILUSTRASI MSCI Bukan Nabi.-Maulana Pamuji Gusti-Harian Disway-
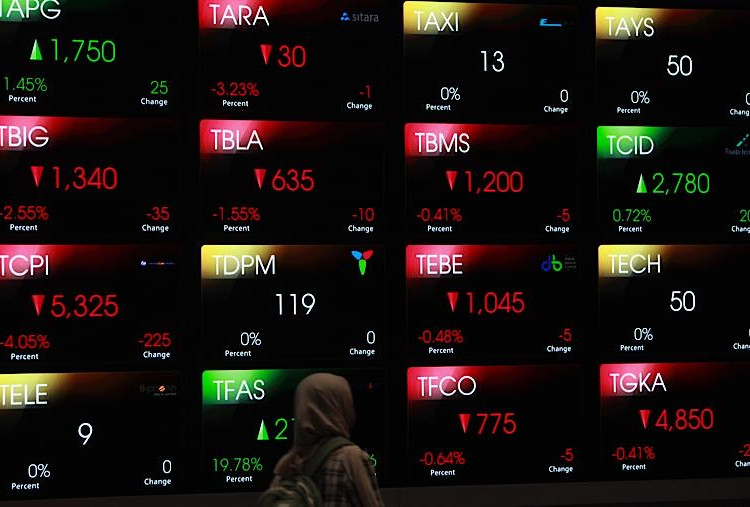
PENGUMUMAN MSCI terhadap Bursa Saham Indonesia (BEI) laksana petir di siang bolong. Dalam perdagangan sehari, 16 Oktober 2026, IHSG turun 11,57 persen. Saham-Saham big cap dan blue chip yang selama ini menggambarkan nilai pasar dan fundamentalitasnya kuat menjadi tak berdaya, beberapa di antaranya malah terjun di angka 14 persen, bahkan hampir 15 persen.
BEI oleh MSCI (Morgan Stanley Capital International) ”dikarantina” di area standalone. Meminjam istilah tentara, bursa Indonesia dalam pengawasan khusus (patsus).
Sudah pantaskah BEI diperlakukan seperti itu? Apakah tindakan MSCI semata-mata untuk tujuan mulia, membenahi tata kelola bursa saham Indonesia? Harapan saya, MSCI sepenuhnya pada standing seperti itu. Namun, apa pun itu, koreksi dari MSCI tetap kita terima sebagai evaluasi yang serius.
Yang pasti, MSCI bukan kelembagaan agama, tempat kebenaran esensial melekat, dan para pengurus MSCI bukan nabi, yang memiliki otoritas tunggal dan paling sempurna. Karena itu, kita juga boleh kritis terhadap mereka. Relasi resiprokal yang saling kritis itu saya kira justru baik untuk kedua pihak, antara kita dan mereka.
BACA JUGA:IHSG Tertekan usai Keputusan MSCI, Said Abdullah: MSCI Bukan Nabi, Jangan Monopoli Kebenaran
BACA JUGA:Fakta-Fakta IHSG Anjlok 11,57 Persen, Trading Halt hingga Rencana Perubahan Status MSCI
Sebab, setahu saya, tanpa bermaksud membela BEI dan OJK, kedua lembaga dalam laporan kinerjanya ke DPR secara bertahap menjalankan saran saran kebijakan dari MSCI. BEI, KSEI, dan OJK juga proaktif membangun komunikasi dengan MSCI.
Kita ketahui bersama, OJK telah menaikkan free float dengan tiering berjenjang berdasarkan nilai kapitalisasi pasar, yakni 15, 20, dan 25 persen. OJK juga telah menjatuhkan ratusan sanksi kepada para pelaku pasar di bursa. Pertanyaannya, kenapa langkah itu tidak ada apresiasi secuil pun dari MSCI?
Bahwa masih ada praktik ”pengaturan harga” dalam perdagangan saham di bursa Indonesia, kita tidak menutup mata. Bahwa KSEI dan OJK cenderung lambat membuka informasi kepemilikan saham di bursa, itu juga harus kita akui.
Bahkan, KSEI dan OJK perlu didorong menyempurnakan kembali granularitas investor, membuka seluas-luasnya akses informasi dengan sebenar-benarnya atas kepemilikan saham para pihak. Saya kira, itu tuntutan yang wajar dari MSCI sebagai lembaga pemeringkat.
BACA JUGA:Pasar Modal Indonesia Masuk Masa Konsultasi MSCI, Ini Tanggapan Resmi OJK
BACA JUGA:MSCI Ancang-Ancang Turunkan Status Indonesia Jadi Standalone Market
Saya memahami sepenuhnya MSCI sebagai panduan investor tentu saja merasa berkepentingan memberikan informasi yang utuh. Tujuannya, para investor dapat mengambil tindakan investasi dengan matang dan akurat, disertai analisis risiko yang memadai, salah satunya karena dukungan data kepemilikan saham yang akurat. Memang masih ada yang kurang.
Namun, kemajuan bertahap telah dijalankan. Sayangnya, semua upaya perbaikan oleh otoritas bursa seolah tanpa makna di mata MSCI.
Cek Berita dan Artikel yang lain di Google News
Sumber:
- Share: